Safran, Üçüncü Çeyrek Geliri %15 Artarken 2026 Hedeflerini Korudu
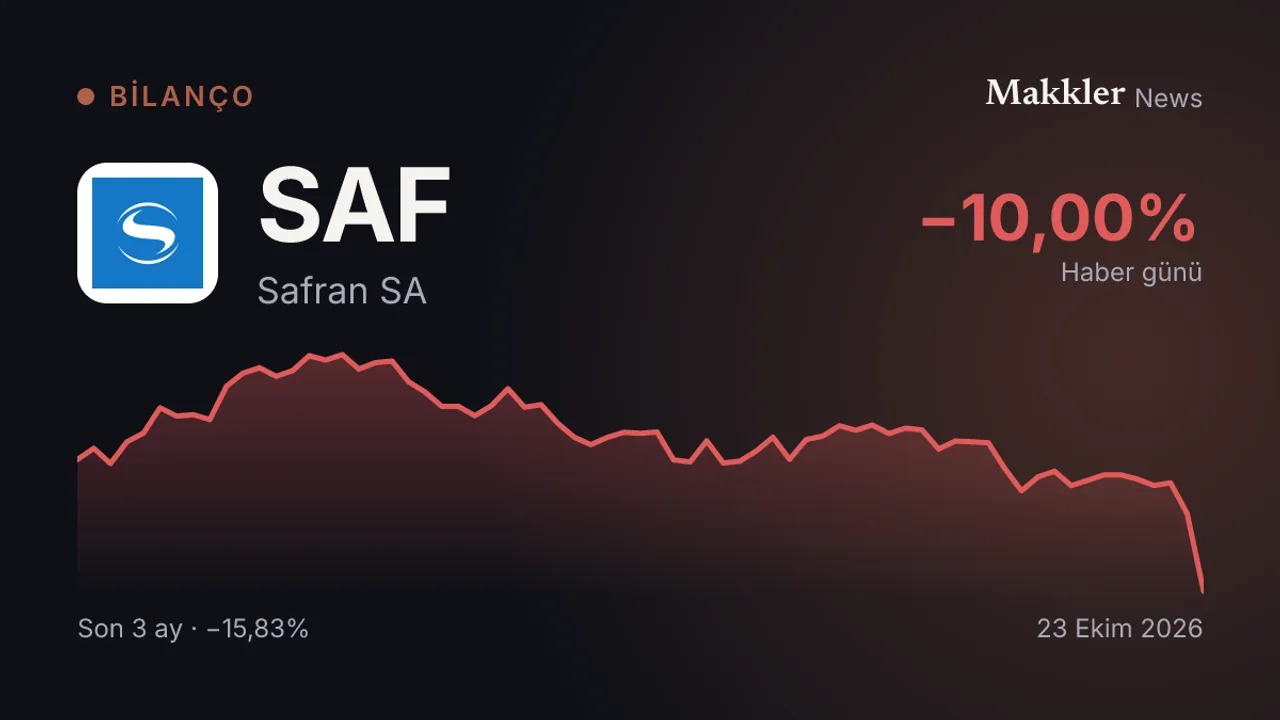
Fransız havacılık ve uzay tedarikçisinin satışları ve LEAP motoru teslimatları artarken, gelir beklentilerini aşmasına rağmen hisseleri geriledi.
Öne çıkanlar
- Safran'ın düzeltilmiş üçüncü çeyrek geliri %15 artarak 9 milyar euroya yükseldi.
- Şirket, bir önceki yıla göre yaklaşık %5 daha fazla, 535 LEAP motoru teslim etti.
- Safran, yıl geneline ilişkin gelir ve düzeltilmiş faaliyet kârı hedeflerini korudu.
Fransız havacılık ve uzay tedarikçisi Safran, düzeltilmiş üçüncü çeyrek gelirinin yıllık bazda %15 artarak 9 milyar euroya yükseldiğini ve analist beklentilerini hafif aştığını açıkladı. Şirket, temmuz-eylül döneminde bir önceki yılın aynı dönemine göre yaklaşık %5 daha fazla, 535 LEAP motoru teslim etti.
Şirketin açıklamasına göre motor geliri %14 arttı; parça ve savunma satışları daha güçlü büyüdü. Kabin ekipmanları geliri ise geriledi. Goldman Sachs analisti Sam Burgess, savunma alanındaki güçlü performansın havacılık itiş sistemlerindeki hafif açığı telafi ettiğini söyledi.
Safran, gelirinin orta-onlu yüzdeler bandında büyümesi ve düzeltilmiş faaliyet kârının 6,4 milyar euro ile 6,5 milyar euro arasında olması dahil, yıl geneline ilişkin hedeflerini korudu. Şirket üçüncü çeyrek kârını açıklamadı.
Satışlardaki artışa rağmen hisseler baskı altında kaldı. Safran hisseleri cuma öğleden sonra 276,40 eurodan işlem gördü ve gün içinde %8,48 geriledi. Kaynak, hisselerin gün içinde daha önce 275 euroya kadar düşerek %8,94'e varan kayıp yaşadığını bildirdi. JPMorgan analisti David Perry, jeopolitik belirsizliği ve havayollarının yüksek yakıt maliyetlerini hisseler üzerindeki baskı unsurları olarak gösterdi.
Bu içerik yapay zeka teknolojilerinden faydalanılarak üretilmiştir. Yukarıda listelenen yayın kuruluşlarının haberlerine dayanır.