Girdi Maliyetleri Marjları Sıkıştırırken Patanjali Foods'un Kârı %19 Düştü
Üç aylık gelir %16 artarken kâr ve marjlardaki gerileme hisseleri baskıladı; aracı kurumlar talep ve maliyet görünümünü değerlendirdi.
Öne çıkanlar
- Patanjali Foods'un ikinci çeyrek net kârı yıllık bazda %18,75 düşerek 419,76 crore rupiye geriledi.
- Gelir yaklaşık %16 artışla 11.322,58 crore rupiye çıkarken EBITDA yaklaşık %23 düştü.
- Jefferies, bayram ve düğün talebine işaret ederek ikinci yarının daha güçlü geçmesini bekliyor.
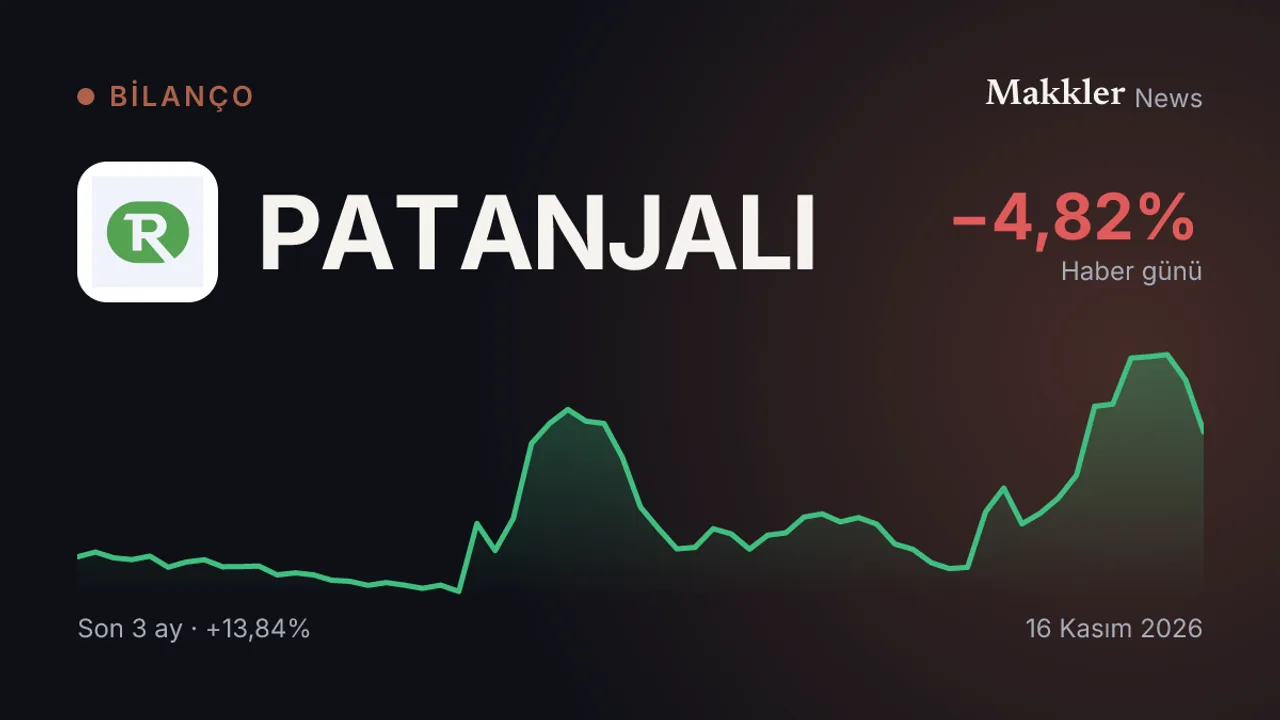
Patanjali Foods'un konsolide net kârı, 2027 mali yılının ikinci çeyreğinde yıllık bazda %18,75 düşerek 419,76 crore rupiye geriledi. Gelir ise yaklaşık %16 artışla 11.322,58 crore rupiye çıktı. Pazartesi günü UTC 08.27 itibarıyla hisse 401,70 rupiden işlem gördü; önceki kapanışa göre %4,58 düşüş kaydetti.
Şirket, büyümenin yenilebilir yağ satış fiyatlarındaki artış ve bisküvi ile cilt bakımı ürünlerinin hacmindeki yükselişten kaynaklandığını söyledi. Yenilebilir yağ satışları yaklaşık %22 artarak yaklaşık 8.500 crore rupiye, bisküvi geliri ise yaklaşık %28 yükselerek yaklaşık 640 crore rupiye ulaştı.
ICICI Direct'in raporuna göre girdi maliyetlerindeki artış kârlılığı zayıflattı. Brüt marj yıllık bazda 284 baz puan düşerek yaklaşık %12'ye gerilerken EBITDA yaklaşık %23 azalarak 430 crore rupiye indi. Aracı kurum, marjlar üzerindeki baskıyı küresel bitkisel yağ piyasalarındaki sıkılığa, hava koşullarının palmiye yağı arzında yol açtığı aksamalara ve biyoyakıt kaynaklı talebe bağladı.
Jefferies, bayram sezonunun zamanlamasının ve ithalat vergisindeki indirimin ardından yenilebilir yağ marjlarında yaşanan baskının çeyrek dönem performansındaki açığa katkıda bulunduğunu söyledi. Bayram ve düğün talebi, hacim artışı ve gıda iş kolundaki kârlılığın iyileşmesiyle ikinci yarının daha güçlü geçmesini bekliyor.
Jefferies, Al tavsiyesini koruyup hedef fiyatını 550 rupi olarak belirlerken 2027 mali yılı kâr tahminini %19 düşürdü. ICICI Securities ise Artır tavsiyesini ve 450 rupi hedef fiyatını korudu; şirketin kısa vadeli marj baskısını yönetebileceğini belirtti.
Bu içerik yapay zeka teknolojilerinden faydalanılarak üretilmiştir. Yukarıda listelenen yayın kuruluşlarının haberlerine dayanır.