Western Digital’in Güçlü Çeyreği HDD Arzına İlişkin Endişeleri Gidermedi
Gelir ve kâr beklentileri aştı; şirket daha yüksek satış ve marj öngördü, ancak yatırımcıların odağında kapasite ve maliyetler var.
Öne çıkanlar
- Western Digital, çeyreklik gelirini bir yıl öncesine göre %55 artışla 4,38 milyar dolar olarak açıkladı.
- Şirket, ikinci çeyrek gelirinin 5,1 milyar dolar, artı veya eksi 100 milyon dolar olmasını öngördü.
- Western Digital, eylül çeyreğinde terabayt başına maliyet düşüşünün %4 ile %5 arasında kaldığını söyledi.
Western Digital, 2027 mali yılının ilk çeyreğinde 4,38 milyar dolar gelir elde etti. Bu, bir yıl öncesine göre %55 artışa işaret ediyor. Düzeltilmiş hisse başına kâr 4,64 dolar oldu. Her iki sonuç da analist beklentilerini aştı, ancak sabit disk döngüsü ve arzla ilgili endişeler hisse üzerinde baskı yarattı.
Şirket, ikinci çeyrek gelirinin 5,1 milyar dolar, artı veya eksi 100 milyon dolar olmasını bekliyor. Düzeltilmiş hisse başına kâr tahmini ise 5,80 dolar, artı veya eksi 0,20 dolar. Şirket ayrıca düzeltilmiş brüt marjın %60 ile %61 arasında olmasını öngörüyor ve çeyreklik temettüsünü %17 artırarak hisse başına 0,175 dolara yükseltti.
Yatırımcılar, yapay zekâ veri merkezlerinde kullanılan sabit disklere yönelik talebin fiyat ve marj artışlarını sürdürmeye yetip yetmeyeceğini sorguluyor. Nikkei, bu ayın başlarında Toshiba’nın 2027 mali yılında yapay zekâ veri merkezlerine yönelik sabit disk üretim kapasitesini iki katına çıkarmayı planladığını bildirmişti.
Western Digital CEO’su Irving Tan, sektörün uzun vadeli temellerinde veya şirketin işlerinde bir değişiklik görmediğini söyledi. Tan, Western Digital’in birim hacmini artırmak yerine daha gelişmiş diskler üretmeye odaklanacağını belirtti.
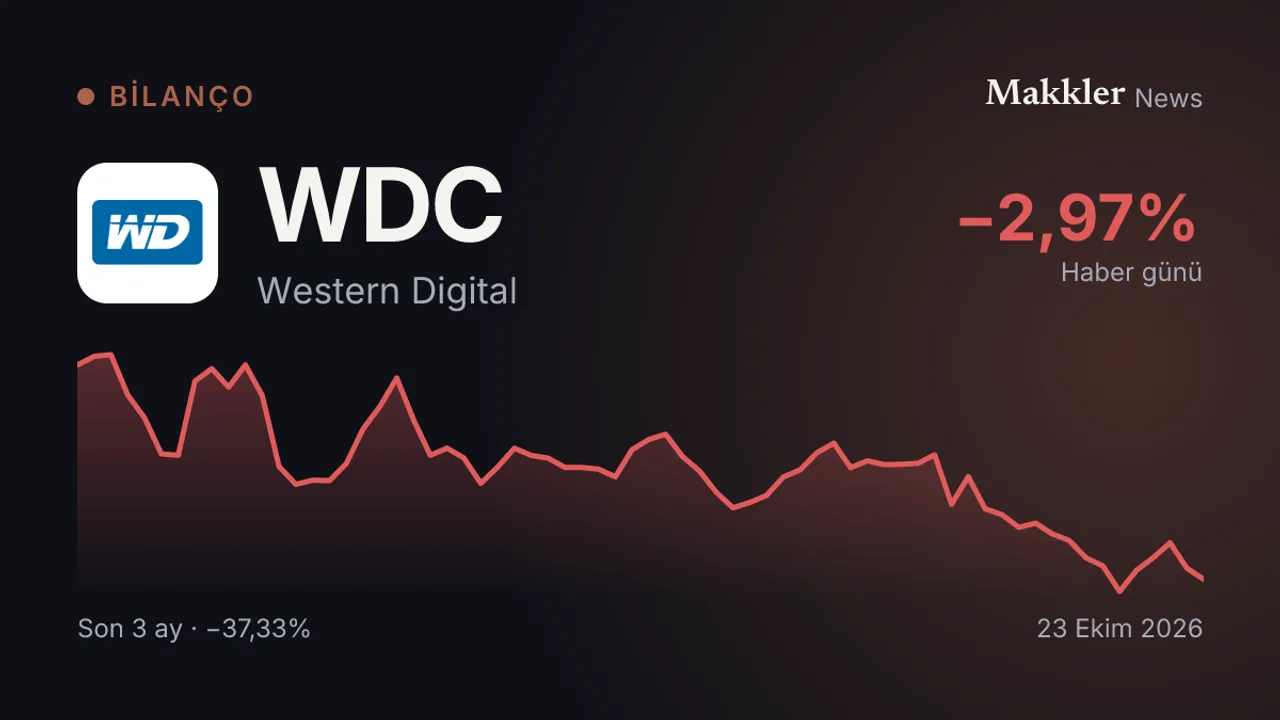
Bazı disklerde kullanılan bellek yongalarının artan maliyeti de endişe kaynağı. CFO Kris Sennesael, şirketin uzun vadeli hedefinin terabayt başına maliyetleri yılda yaklaşık %10 düşürmek olduğunu, ancak eylül çeyreğinde düşüşün %4 ile %5 arasında kaldığını söyledi. Cuma öğleden sonra itibarıyla Western Digital hisseleri 349,43 dolardan işlem gördü; önceki kapanışa göre %1,34 geriledi.
Bu içerik yapay zeka teknolojilerinden faydalanılarak üretilmiştir. Yukarıda listelenen yayın kuruluşlarının haberlerine dayanır.