Starkes Quartal von Western Digital lindert Sorgen um HDD-Angebot nicht
Umsatz und Gewinn übertrafen die Erwartungen, und das Unternehmen stellte höhere Erlöse und Margen in Aussicht, doch Anleger richten ihren Blick weiter auf Kapazitäten und Kosten.
Das Wichtigste
- Western Digital meldete einen Quartalsumsatz von 4,38 Milliarden Dollar, ein Plus von 55 % gegenüber dem Vorjahr.
- Das Unternehmen stellte für das zweite Quartal einen Umsatz von 5,1 Milliarden Dollar, plus/minus 100 Millionen Dollar, in Aussicht.
- Western Digital zufolge sanken die Kosten pro Terabyte im September-Quartal um 4 % bis 5 %.
Western Digital meldete im ersten Quartal des Geschäftsjahres 2027 einen Umsatz von 4,38 Milliarden Dollar, ein Plus von 55 % gegenüber dem Vorjahr, sowie einen bereinigten Gewinn je Aktie von 4,64 Dollar. Beide Kennzahlen übertrafen die Analystenerwartungen, doch Sorgen um den Festplattenzyklus und das Angebot belasteten die Aktie.
Für das zweite Quartal stellte das Unternehmen einen Umsatz von 5,1 Milliarden Dollar, plus/minus 100 Millionen Dollar, und einen bereinigten Gewinn je Aktie von 5,80 Dollar, plus/minus 0,20 Dollar, in Aussicht. Zudem rechnet es mit einer bereinigten Bruttomarge von 60 % bis 61 % und erhöhte seine Quartalsdividende um 17 % auf 0,175 Dollar je Aktie.
Anleger fragen sich, ob die Nachfrage nach Festplatten für KI-Rechenzentren weitere Preis- und Margensteigerungen tragen kann. Anfang des Monats berichtete Nikkei, Toshiba plane, seine Produktionskapazität für Festplatten für KI-Rechenzentren im Geschäftsjahr 2027 zu verdoppeln.
Western-Digital-CEO Irving Tan sagte, er sehe keine Veränderung bei den langfristigen Fundamentaldaten der Branche oder im Geschäft des Unternehmens. Western Digital werde sich darauf konzentrieren, leistungsfähigere Laufwerke herzustellen, statt die Stückzahlen zu erhöhen.
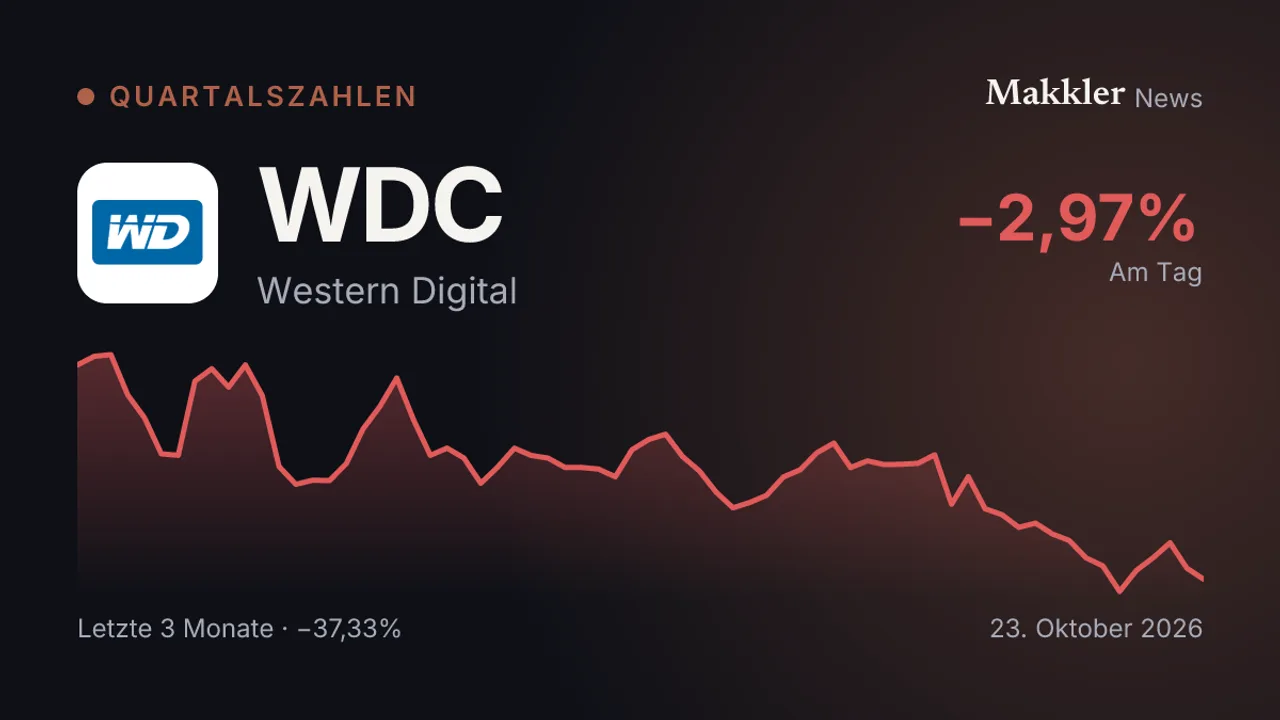
Höhere Kosten für Speicherchips, die in einigen Laufwerken zum Einsatz kommen, sind ein weiterer Grund zur Sorge. Finanzvorstand Kris Sennesael sagte, das langfristige Ziel des Unternehmens sei es, die Kosten pro Terabyte jährlich um rund 10 % zu senken. Im September-Quartal lag der Rückgang jedoch bei 4 % bis 5 %. Am Freitagnachmittag notierte die Aktie von Western Digital bei 349,43 Dollar und damit 1,34 % unter dem Schlusskurs des Vortags.
Dieser Inhalt wurde mithilfe von KI-Technologien erstellt. Beruht auf Berichten der oben genannten Medien.
Kommentare (0)
Noch keine Kommentare - seien Sie der Erste.