BASF hebt Gewinnziel für 2026 nach stärkerem dritten Quartal an
Der deutsche Chemiekonzern erhöhte seine Prognosespanne für das bereinigte EBITDA. Analysten verwiesen jedoch auf einen schwächeren Ausblick für das vierte Quartal, während BASF über Evonik sprach.
Das Wichtigste
- BASF erhöhte sein Ziel für das bereinigte EBITDA 2026 auf 7,4 Milliarden Euro bis 7,8 Milliarden Euro.
- Das operative Ergebnis im dritten Quartal lag mit 1,64 Milliarden Euro über den Analystenerwartungen.
- Das zuletzt gemeldete Angebot von BASF für Evonik lag laut mit der Transaktion vertrauten Personen bei 24 Euro je Aktie.
BASF erhöhte sein Ziel für das bereinigte EBITDA 2026, nachdem das operative Ergebnis im dritten Quartal die Analystenerwartungen übertroffen hatte. Das Unternehmen rechnet nun mit einem bereinigten EBITDA von 7,4 Milliarden Euro bis 7,8 Milliarden Euro. Zuvor hatte die Prognosespanne bei 6,9 Milliarden Euro bis 7,7 Milliarden Euro gelegen.
Das operative Ergebnis erreichte im Quartal 1,64 Milliarden Euro nach 1,43 Milliarden Euro im Vorjahreszeitraum. Der Umsatz stieg, gestützt durch höhere Preise und Absatzmengen, um 14,2 % auf 16,36 Milliarden Euro. BASF zufolge leisteten Chemicals und Nutrition & Care die stärksten Beiträge.
Der den Aktionären zurechenbare Nettogewinn sank teilweise wegen Restrukturierungskosten, darunter Abfindungen für Mitarbeiter, um knapp 10 % auf 155 Millionen Euro. BASF hielt an seiner Prognose für den freien Cashflow im Gesamtjahr von 1,5 Milliarden Euro bis 2,3 Milliarden Euro fest.
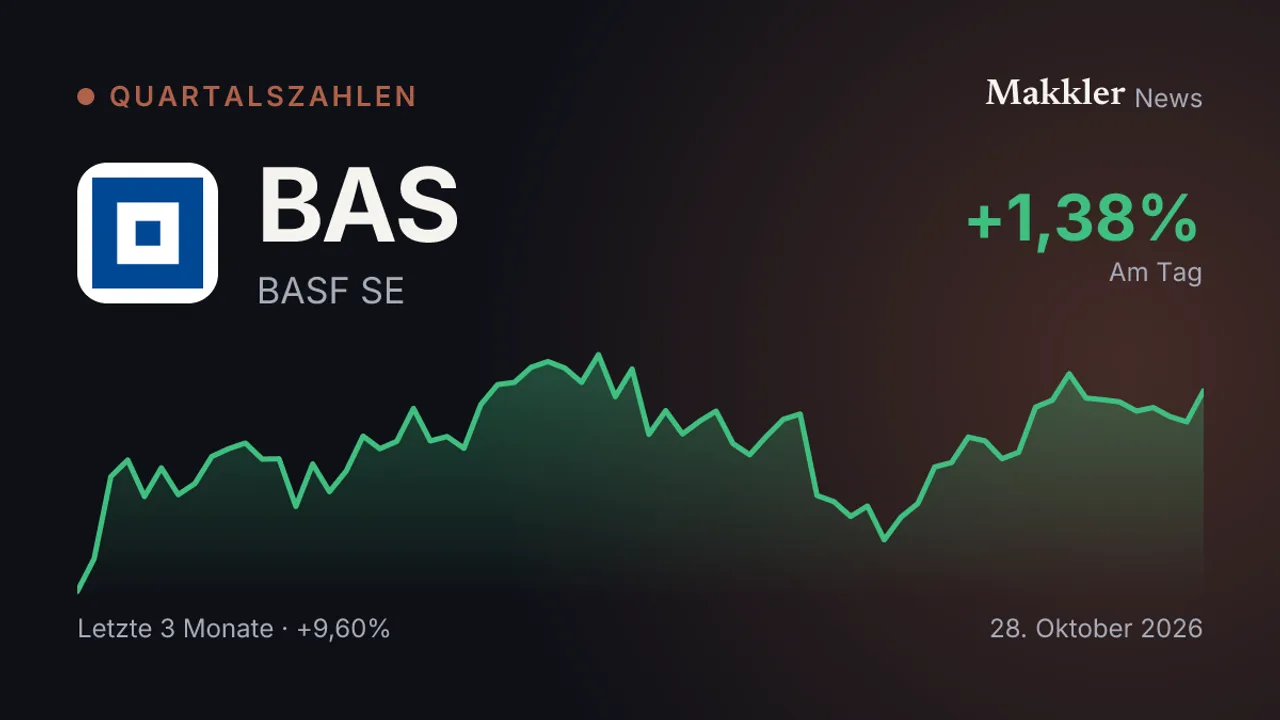
Die Aktien notierten am Mittwoch um 16:09 UTC bei 52,57 Euro und damit 0,86 % über dem Schlusskurs des Vortags. Analysten von Jefferies und JPMorgan erklärten, BASFs Ausblick deute auf ein operatives Ergebnis im vierten Quartal unter den aktuellen Markterwartungen hin.
BASF erwägt Angebot für Evonik
BASF-Chef Markus Kamieth sagte erneut, eine Übernahme von Evonik könne sinnvoll sein. Zugleich betonte er, das Unternehmen werde keinen überhöhten Preis zahlen. Laut mit der Transaktion vertrauten Personen, auf die sich dpa-AFX und dpa beriefen, erhöhte BASF sein Angebot zuletzt auf rund 24 Euro je Aktie beziehungsweise insgesamt mehr als 11 Milliarden Euro.
BASF äußerte sich unter Verweis auf die Vertraulichkeit nicht zum Stand der Gespräche. Die Unternehmen und Evoniks größter Aktionär, die RAG-Stiftung, hatten Ende September ein Übernahmeangebot bekannt gegeben.
Dieser Inhalt wurde mithilfe von KI-Technologien erstellt. Beruht auf Berichten der oben genannten Medien.
Kommentare (0)
Noch keine Kommentare - seien Sie der Erste.