Indian Hotels hebt Wachstumsprognose für Geschäftsjahr 2027 nach starkem Quartal an
Die Hotelgruppe erhöhte ihre Prognose für das Umsatzwachstum, nachdem der Quartalsgewinn um 23 % gestiegen war. Brokerhäuser passten ihre Gewinnschätzungen und Kursziele an.
Das Wichtigste
- IHCL hob die Prognose für das Umsatzwachstum im Geschäftsjahr 2027 von 12–14 % auf 15–17 % an.
- Der Nettogewinn im zweiten Quartal stieg um 23 % auf etwa 349 Crore Rupien.
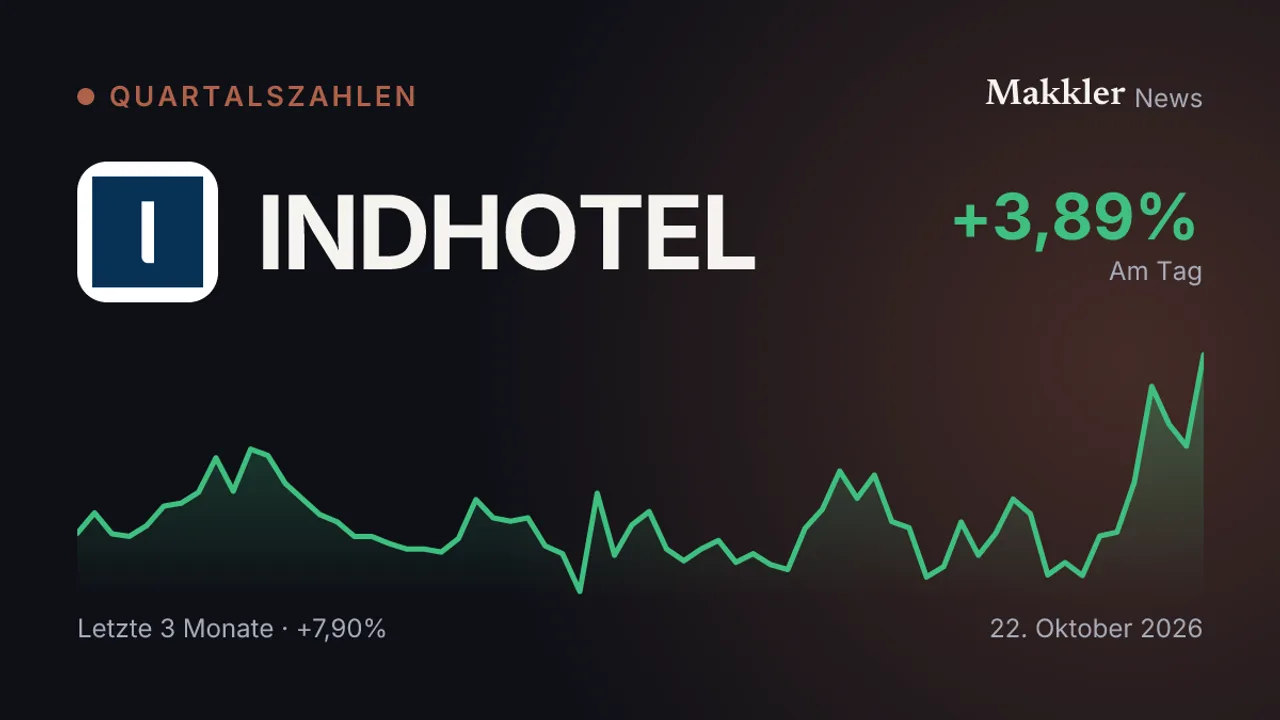
- Die Aktien wurden am Donnerstag um 05:44 Uhr UTC bei 788,50 Rupien gehandelt, 4,71 % höher als zum vorherigen Schlusskurs.
- Nomura und 360 One Capital erhöhten laut den zitierten Berichten ihre Kursziele.
Indian Hotels Company hob ihre Prognose für das Umsatzwachstum im Geschäftsjahr 2027 nach einem Anstieg des Nettogewinns im zweiten Quartal um 23 % auf etwa 349 Crore Rupien von 12–14 % auf 15–17 % an. Das EBITDA stieg um 21 % auf 788 Crore Rupien, bei einer Marge von 30,7 %.
Als Gründe für den höheren Ausblick nannte das Unternehmen ein erwartetes Wachstum der Hoteleinnahmen um 17–19 %, starke kommende Quartale, die Nachfrage nach gesellschaftlichen Veranstaltungen und MICE-Events sowie Wachstum außerhalb des Like-for-like-Geschäfts. Am Donnerstag um 05:44 Uhr UTC wurden die Aktien bei 788,50 Rupien gehandelt, 4,71 % höher als zum vorherigen Schlusskurs.
Auch die Brokerhäuser aktualisierten ihre Schätzungen und Kursziele. Nomura behielt laut The Economic Times die Kaufempfehlung bei und hob das Kursziel von 830 auf 850 Rupien an. Business Standard zufolge bestätigte 360 One Capital die Kaufempfehlung und erhöhte das Kursziel von 880 auf 920 Rupien.
Nuvama behielt laut beiden Berichten die Halteempfehlung bei und hob das Kursziel von 699 auf 750 Rupien an. Das Unternehmen erklärte, Upgrades bei Hotelanlagen stützten inzwischen eine stärkere Preissetzungsmacht. Business Standard berichtete, Nuvama habe zudem auf die schwache Entwicklung im Airline-Catering verwiesen.
Dieser Inhalt wurde mithilfe von KI-Technologien erstellt. Beruht auf Berichten der oben genannten Medien.
Kommentare (0)
Noch keine Kommentare - seien Sie der Erste.