Mahindra Finance verliert trotz höherem Quartalsgewinn 10 %
Der Kreditgeber meldete für das zweite Quartal einen Gewinnanstieg um 55 %. Analysten verwiesen zugleich auf Finanzierungskosten und Risiken für die Kreditqualität.
Das Wichtigste
- Mahindra Finance meldete für das zweite Quartal einen Gewinnanstieg um 55 % auf ₹882 Crore.
- Die Aktien fielen laut Business Standard im Tagesverlauf auf ein 52-Wochen-Tief von ₹268,25.
- Nomura senkte das Kursziel auf ₹400, bestätigte aber die Kaufempfehlung.
- Systematix nahm die Bewertung mit einer Halteempfehlung und einem Kursziel von ₹340 auf.
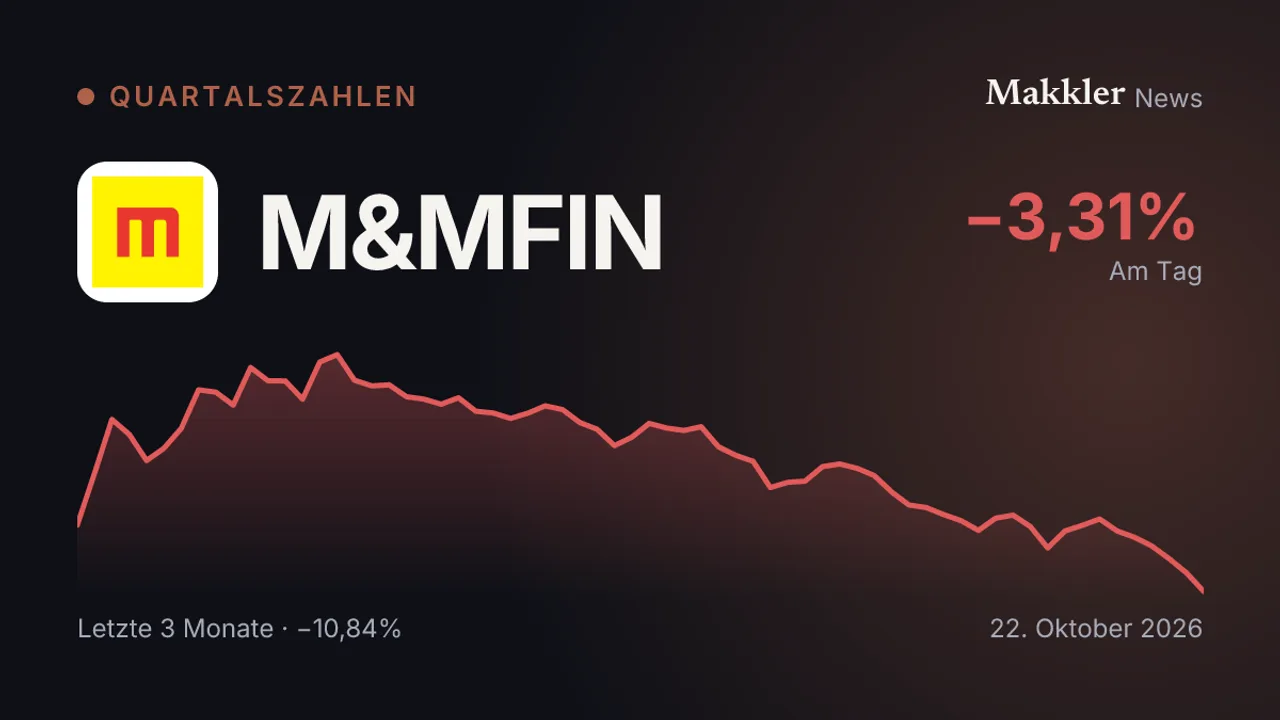
Die Aktien von Mahindra & Mahindra Financial Services fielen am Donnerstag laut Business Standard zeitweise um bis zu 10 % und erreichten im Tagesverlauf ein Tief von ₹268,25. Das Unternehmen meldete für das zweite Quartal einen Anstieg des Gewinns auf Stand-alone-Basis um 55 % gegenüber dem Vorjahr auf ₹882 Crore.
Um 05:44 Uhr UTC notierten die Aktien bei ₹281 und damit 5,53 % unter dem Schlusskurs des Vortags. Laut Business Standard erreichte der Kurs im Tagesverlauf zudem ein 52-Wochen-Tief.
Analysten verwiesen neben dem Gewinnwachstum auf Risiken. Nomura senkte das Kursziel von ₹415 auf ₹400 und bestätigte die Kaufempfehlung. Die Bank nannte Bedenken hinsichtlich der Qualität des Kreditportfolios bei Traktorkrediten und steigender Finanzierungskosten. Sie erwartet, dass die Kreditkosten im dritten und vierten Quartal des Geschäftsjahres 2027 auf annualisierter Basis auf 1,8 % steigen.
Motilal Oswal bestätigte die Kaufempfehlung und das Kursziel von ₹375. Das Wachstum bei den Auszahlungen und dem verwalteten Vermögen habe ein solides Quartal gestützt. Die Margen seien angesichts höherer Liquiditätspuffer und saisonaler Geschäftsvorschüsse gesunken. Das Management erwarte jedoch, dass sie sich im nächsten Quartal erholen.
Systematix nahm die Bewertung mit einer Halteempfehlung und einem Kursziel von ₹340 auf. Die Gewinne seien kurzfristig durch Margendruck und Risiken für die Kreditqualität gefährdet, darunter das Engagement in ländlichen Zahlungsströmen.
Dieser Inhalt wurde mithilfe von KI-Technologien erstellt. Beruht auf Berichten der oben genannten Medien.
Kommentare (0)
Noch keine Kommentare - seien Sie der Erste.