Nokias Gewinn springt dank KI-Nachfrage – Restrukturierungskosten steigen
Der vergleichbare operative Gewinn im dritten Quartal übertraf die Analystenschätzungen. Nokia hielt an seinem Ausblick für 2026 fest und erhöhte die erwarteten Restrukturierungskosten.
Das Wichtigste
- Der vergleichbare operative Gewinn stieg im dritten Quartal um 35 % auf 605 Millionen Euro.
- Die Aufträge von KI- und Cloud-Kunden erreichten 1,5 Milliarden Euro, ein Plus von 118 % im Jahresvergleich.
- Nokia hielt an seinem Ausblick für den vergleichbaren operativen Gewinn 2026 von 2,1 Milliarden bis 2,6 Milliarden Euro fest.
Nokias vergleichbarer operativer Gewinn stieg im dritten Quartal um 35 % auf 605 Millionen Euro. Damit übertraf er die durchschnittliche Analystenschätzung von 453 Millionen Euro aus einer von Nokia bereitgestellten Umfrage. Der Umsatz legte im Jahresvergleich um 10 % auf 5,15 Milliarden Euro zu.
KI- und Cloud-Kunden erteilten im Quartal neue Aufträge im Wert von 1,5 Milliarden Euro. Das waren 118 % mehr als ein Jahr zuvor. Der Umsatz mit diesen Kundengruppen stieg laut Nokia um 123 %.
Das Unternehmen hielt an seiner Prognose für den vergleichbaren operativen Gewinn im Jahr 2026 von 2,1 Milliarden bis 2,6 Milliarden Euro fest. Nokia erwartet, dass seine Geschäfte mit optischen und IP-Netzwerken 2027 zusammen um 25 % bis 30 % wachsen.
Die Restrukturierungskosten steigen: Nokia rechnet laut finanzen.net damit, dass sein Programm in diesem Jahr 1,1 Milliarden Euro kosten wird. Zuvor hatte das Unternehmen 800 Millionen Euro veranschlagt. Der ausgewiesene operative Gewinn sank um 22 % auf 196 Millionen Euro. Restrukturierungs- und Integrationskosten belasteten das Ergebnis.
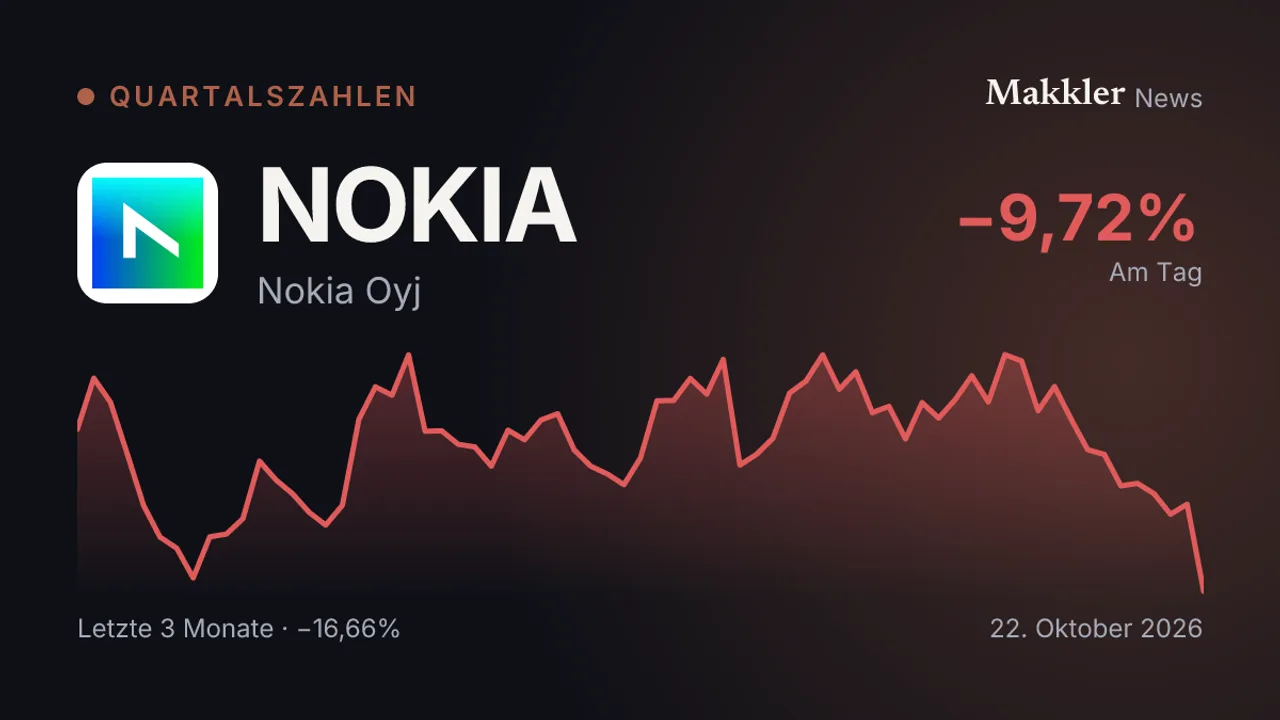
Am Donnerstag um 11:25 Uhr UTC notierten Nokia-Aktien bei 7,83 Euro. Damit lagen sie seit dem vorherigen Schlusskurs 4,91 % im Minus.
Dieser Inhalt wurde mithilfe von KI-Technologien erstellt. Beruht auf Berichten der oben genannten Medien.
Kommentare (0)
Noch keine Kommentare - seien Sie der Erste.