Swiggy-Aktie stürzt nach Zahlen ab, Analysten senken Kursziele erneut
Der Quartalsumsatz stieg um 36 %, doch Analysten verwiesen auf Verluste im Quick-Commerce und einen längeren Weg zur Profitabilität.
Das Wichtigste
- Swiggy meldete einen Quartalsverlust von ₹922 Crore, der geringer ausfiel als ein Jahr zuvor.
- Der Umsatz stieg im Jahresvergleich um 36 % auf ₹7.571 Crore.
- Jefferies senkte das Kursziel auf ₹330, MOFSL reduzierte es auf ₹280.
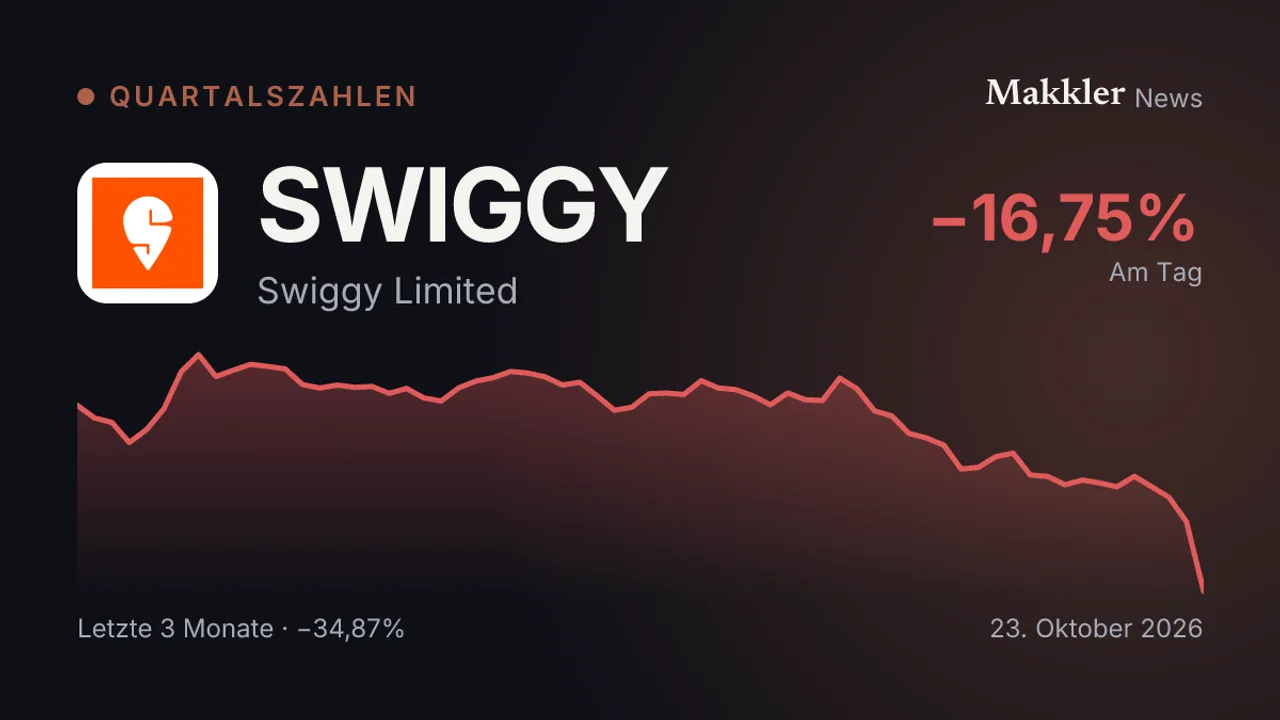
Die Swiggy-Aktie gab am Freitag kräftig nach. Nach den Ergebnissen für das Septemberquartal senkten Analysten ihre Kursziele und warnten, dass es länger dauern könnte, bis das Unternehmen profitabel wird. Um 07:13 UTC notierte die Aktie bei ₹180,45 und damit 14,64 % unter dem Schlusskurs des Vortags.
Das Unternehmen meldete einen konsolidierten Nettoverlust von ₹922 Crore nach ₹1.092 Crore im Vorjahreszeitraum. Der Umsatz aus dem operativen Geschäft stieg im Jahresvergleich um 36 % auf ₹7.571 Crore. Der Bruttobestellwert von Instamart legte laut Business Standard um 31,4 % auf ₹9.230 Crore zu.
Jefferies senkte das Kursziel von ₹435 auf ₹330. Die Analysten verwiesen auf die Verluste im Quick-Commerce und erklärten, deren Abbau sei wichtig, um Swiggys Wertpotenzial zu erschließen. Motilal Oswal Financial Services reduzierte das Kursziel auf ₹280. Schwächeres Wachstum und ein längerer Weg zur Profitabilität bei Instamart hätten zu einer Überarbeitung der Schätzungen geführt.
Der Bruttobestellwert im Essensliefergeschäft stieg im Jahresvergleich um 17,7 %. Business Standard berichtete, Analysten erwarteten bei Swiggy sowohl im Essensliefergeschäft als auch im Quick-Commerce ein langsameres Wachstum als bei Eternal.
Dieser Inhalt wurde mithilfe von KI-Technologien erstellt. Beruht auf Berichten der oben genannten Medien.
Kommentare (0)
Noch keine Kommentare - seien Sie der Erste.